有一个科技行业市场份额长期被国外几个企业长期垄断配资查询之家门户,它的出现打破了这样垄断局面,但是它的市场份额还有很大的空间。
让我们一起来看看它的优势有哪些呢?同时20大供应商都有谁?
免责声明:内容仅整理公开产业链合作信息,不构成任何投资建议,股市有风险,投资决策请自行独立判断。
公司速览:成立、上市与总部
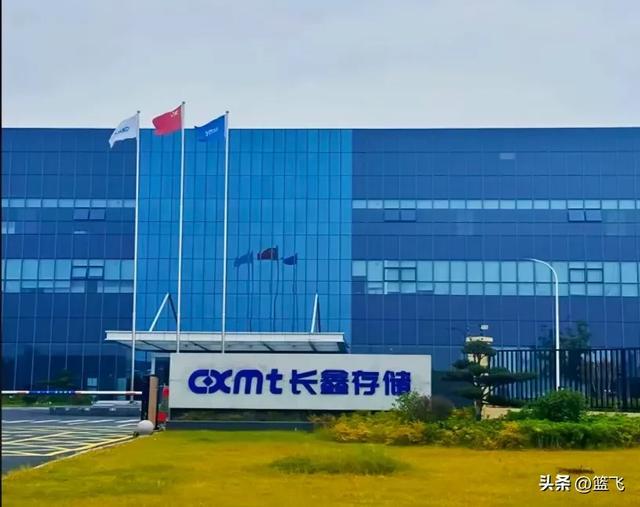
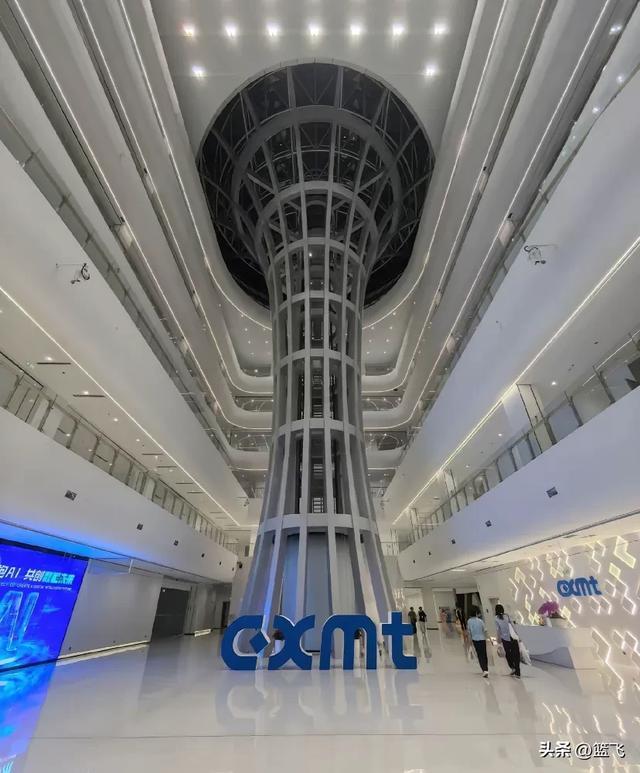
· 成立与上市:长鑫科技成立于2016年,总部位于安徽合肥。2026年7月16日将正式开启新股申购,证券代码688825。
公司拟募资295亿元,是2026年A股最大IPO,也是科创板史上第二大IPO。
· 创始人:朱一明(清华物理系出身,同时是兆易创新创始人)。
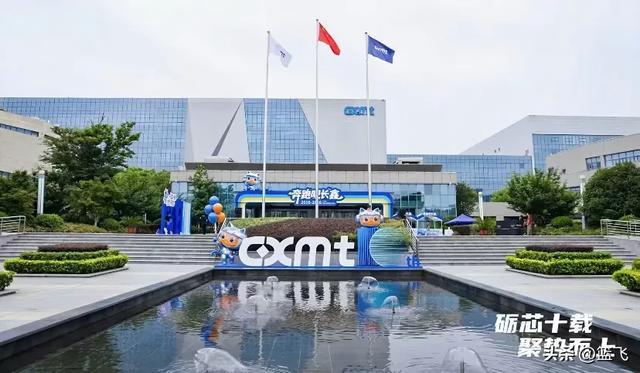
· 行业地位:中国规模最大、技术最先进的DRAM研发设计制造一体化企业(IDM模式)。全球DRAM市场份额已增至7.67%,位居全球第四、中国第一。
核心优势与护城河
· IDM全产业链模式:全球仅三星、SK海力士、美光与长鑫四家DRAM厂商具备IDM能力。公司掌握了从芯片研发到终端销售的全部环节。
· “跳代研发”与产品覆盖:采用“跳代研发”赶超策略,十年间完成四代工艺平台量产,产品覆盖DDR4、DDR5、LPDDR4X、LPDDR5/5X全系列。
· 产能与客户:深度嵌入国产AI服务器、信创终端及消费电子核心供应链。客户包括阿里云、腾讯、字节跳动、小米、OPPO、vivo等。
· 业绩爆发式增长:从2022-2024年累计亏损超300亿元,到2026年Q1归母净利润247.62亿元(同比+1688%)。
预计2026年上半年归母净利润500亿至570亿元。
· 股权激励:董事长朱一明承诺上市后十年内不减持股份。
对外投资布局与股东阵容
长鑫科技无控股股东、无实际控制人。前五大股东合计持股超58%:
· 第一大股东清辉集电(21.67%):实控人为合肥经开区国资委与合肥市国资委。
· 第二大股东长鑫集成(11.71%):合肥市国资委全资控股。
· 第三大股东大基金二期(8.73%):国家集成电路产业投资核心载体。
· 第五大股东安徽省投(7.91%):安徽省国资委全资控股。
· 产业资本:阿里系合计持股近5%;腾讯、美的、小米等亦有参股。
· 金融资本:五大国有行、招商银行、多家险资机构均现身股东名单。
⛓️ 产业链全景与20大核心供应商
长鑫科技2025年原材料采购规模超114亿元,IPO中设备采购超220亿元。
半导体设备(7家)
1. 北方华创:头号设备供应商,覆盖30%-45%设备采购。
2. 中微公司:DRAM深孔刻蚀、TSV刻蚀。
3. 拓荆科技:PECVD/ALD薄膜沉积设备。
4. 华海清科:国产唯一12英寸CMP抛光设备。
5. 盛美上海:单片清洗设备。
6. 芯源微:涂胶显影设备。
7. 精测电子:存储芯片测试设备。
半导体材料(8家)
8. 雅克科技:前驱体核心供应商,占比超60%。
9. 安集科技:CMP抛光液。
10. 彤程新材:KrF光刻胶。
11. 沪硅产业:12英寸硅片。
12. 鼎龙股份:CMP抛光垫。
13. 晶瑞电材:湿电子化学品。
14. 江丰电子:高纯金属靶材。
15. 华特气体:电子特气。
封装测试(3家)
16. 深科技(沛顿存储):最大外包封测商,承接超60%封测订单。
17. 通富微电:主攻HBM先进封装。
18. 长电科技:配套高端DDR5、HBM先进封装。
股权与下游协同(2家)
19. 兆易创新:直接持股,自研DRAM全部由长鑫独家代工至2030年。
20. 江波龙:长期采购长鑫颗粒。
️ 主要竞争对手
· 国际三巨头:三星、SK海力士、美光长期垄断全球超90% DRAM市场。长鑫位列全球第四。
· 国内“存储双雄”:长江存储主攻3D NAND闪存配资查询之家门户,与长鑫并称国产存储双雄。
华利配资提示:文章来自网络,不代表本站观点。
相关文章


热点资讯


